A gestão fiscal de equipamentos em empresas de monitoramento e rastreamento exige rigor contábil. Compreender a aplicação do cfop 1908 e dos demais códigos de entrada e retorno de bens cedidos evita autuações, divergências no inventário e recolhimentos indevidos de tributos.
Muitos gestores enfrentam dificuldades ao diferenciar a devolução de um equipamento próprio do recebimento de bens de parceiros. Essa confusão gera inconsistências graves no controle patrimonial e na emissão de documentos fiscais.
A seguir, você entenderá o enquadramento correto de cada código fiscal, as regras de não incidência de tributos e como manter a rastreabilidade completa de câmeras, centrais e rastreadores.
Sumário
- CFOP 1908, 1909, 2908 e 2909: tabela comparativa das operações de comodato
- Diferença prática entre o código de entrada e as remessas 5908 e 6908
- CFOP 1909 e 2909: como emitir a nota fiscal de retorno de comodato estadual e interestadual
- Regras tributárias de ICMS e escrituração fiscal na devolução de equipamentos
- Gestão de estoque, RMA e rastreabilidade de patrimônio em contratos de monitoramento
- Conclusão
CFOP 1908, 1909, 2908 e 2909: tabela comparativa das operações de comodato
A gestão fiscal de equipamentos em empresas de monitoramento e rastreamento veicular exige precisão na emissão da Nota Fiscal Eletrônica (NF-e modelo 55). Compreender a diferença entre entrada de bem de terceiros e a devolução de ativos próprios evita autuações fiscais e inconsistências de inventário.
Essa classificação inicial identifica a entrada de bens recebidos sob contrato de empréstimo gratuito no mesmo estado. A tabela abaixo resume o enquadramento fiscal correto para cada movimentação:
| Código | Operação Fiscal | Origem e Destino |
|---|---|---|
| 1908 | Entrada de bem recebido em comodato | Interna (dentro do estado) |
| 1909 | Retorno de bem remetido em comodato | Interna (dentro do estado) |
| 2908 | Entrada de bem recebido em comodato | Interestadual (fora do estado) |
| 2909 | Retorno de bem remetido em comodato | Interestadual (fora do estado) |
Para manter o controle fiscal e operacional em dia, a escrituração correta garante benefícios diretos para a rotina financeira:
- Aplicação precisa da regra de não incidência de ICMS em comodato conforme a legislação tributária estadual;
- Rastreabilidade total do patrimônio no retorno de câmeras, centrais de alarme e rastreadores;
- Integração com o estoque inteligente e o fluxo de RMA para equipamentos que retornam com defeito técnico;
- Eliminação de divergências contábeis no encerramento de contratos de prestação de serviços.
Por conseguinte, equipamentos instalados em clientes permanecem sob propriedade da prestadora de serviços, exigindo registro contábil em contas de compensação. O uso assertivo dessas classificações fiscais protege o fluxo de caixa, simplifica o controle patrimonial com o apoio do hControl e assegura conformidade perante a administração fazendária.
Diferença prática entre o código de entrada e as remessas 5908 e 6908
Compreender o fluxo correto dos documentos fiscais evita inconsistências no estoque de centrais de monitoramento e rastreamento veicular. A distinção fundamental entre os códigos reside na direção da operação física e patrimonial, separando o envio de ativos para clientes do recebimento de bens pertencentes a parceiros.
Enquanto a saída de câmeras, alarmes ou rastreadores destinados à locação ou prestação de serviço exige documentos de saída, a escrituração de entrada atende a cenários jurídicos opostos. O registro de entrada estadual representa a posse temporária do patrimônio de um parceiro ou fornecedor sob contrato de empréstimo gratuito.
Para manter o controle patrimonial em conformidade com a legislação tributária, observe as particularidades de cada operação:
- CFOP 5908 e 6908: aplicados na saída física de mercadorias próprias enviadas ao cliente final para viabilizar serviços de monitoramento, aplicando-se 5908 para trajetos estaduais e 6908 para operações interestaduais. Para entender a fundo as regras de remessa e retorno, confira nosso guia sobre CFOP de comodato.
- CFOP 1908 e 2908: utilizados na escrituração de entrada quando a sua empresa recebe equipamentos de terceiros, sem transferência de propriedade, assumindo apenas a guarda e posse do bem.
- Natureza jurídica e tributária: todas essas operações estão amparadas pela não incidência de ICMS em comodato, conforme previsto na legislação estadual e nas diretrizes da Nota Fiscal Eletrônica.
- Reflexo no inventário: as notas de remessa transferem os itens para a conta de estoque em poder de terceiros, enquanto os códigos de entrada de bens recebidos exigem segregação contábil para não inflar o patrimônio próprio.
Portanto, equívocos nessa classificação geram divergências nos livros fiscais e desorganizam o módulo de contratos, dificultando o rastreamento individual de cada dispositivo instalado em campo.
CFOP 1909 e 2909: como emitir a nota fiscal de retorno de comodato estadual e interestadual
Quando um contrato de monitoramento ou rastreamento veicular é encerrado, ou quando um dispositivo necessita de manutenção na base, a empresa precisa registrar a devolução física e contábil desse patrimônio. O processo de retorno exige a escrituração correta para reintegrar o ativo ao saldo disponível ou direcioná-lo para a gestão de estoque e RMA de equipamentos.
Para formalizar essa operação por meio da Nota Fiscal Eletrônica (NF-e modelo 55), o setor fiscal deve identificar a localização geográfica do cliente:
- CFOP 1909: utilizado para o retorno de bem remetido em comodato estadual, quando o cliente final e a base operacional estão na mesma unidade federativa.
- CFOP 2909: aplicado nas operações interestaduais, quando o equipamento retorna de um cliente situado em outro estado.
- Referenciação da NF-e de origem: exigência de vincular a chave de acesso da nota original de remessa emitida anteriormente.
- Manutenção da não incidência de ICMS: garantia de que a devolução do ativo imobilizado não gere bitributação ou destaque indevido de impostos.
Ao emitir o documento fiscal de entrada, a empresa assegura a rastreabilidade completa de patrimônio em itens como centrais de alarme, módulos de rastreamento e câmeras de CFTV. Esse procedimento viabiliza a conferência de números de série, evitando divergências perante a administração fazendária.
Com um fluxo bem estruturado, o departamento financeiro mantém a conformidade fiscal, protege a margem da operação e garante que nenhum equipamento seja extraviado durante o encerramento dos contratos de prestação de serviços de segurança eletrônica.
Regras tributárias de ICMS e escrituração fiscal na devolução de equipamentos
A devolução de dispositivos de segurança eletrônica exige atenção rigorosa às diretrizes de escrituração e tributação. O contrato de cessão patrimonial não configura circulação mercantil com intuito comercial, o que afasta o fato gerador dos principais impostos sobre vendas.
No âmbito tributário, a não incidência de ICMS é assegurada pela legislação vigente na maioria das unidades federativas, desde que o bem retorne ao estabelecimento de origem após o encerramento da prestação de serviço. De igual modo, não há incidência de IPI nem de PIS e COFINS sobre essa movimentação patrimonial, pois inexiste faturamento ou transferência definitiva de propriedade.
Para garantir a conformidade fiscal e evitar autuações pelos órgãos fazendários, a escrituração no SPED Fiscal da Nota Fiscal Eletrônica deve seguir critérios padronizados:
- Referenciamento da chave de acesso: a nota de retorno ou entrada precisa referenciar o documento fiscal original de remessa em seus dados adicionais.
- Código de Situação Tributária (CST/CSOSN): utilização de códigos de não incidência ou isenção, como CST 41 para empresas do regime normal ou CSOSN 400 para optantes pelo Simples Nacional.
- Identificação patrimonial: descrição detalhada do item, incluindo números de série e marcação de patrimônio para assegurar a correspondência entre o envio e o recolhimento físico.
- Registro no livro de entradas: escrituração tempestiva do documento sob o correto código fiscal, mantendo a integridade do estoque físico e contábil.
A correta aplicação dessas diretrizes evita a cobrança indevida de tributos e assegura a conformidade legal da empresa perante o Fisco estadual e federal, além de respaldar a operação caso ocorram auditorias fiscais.
Gestão de estoque, RMA e rastreabilidade de patrimônio em contratos de monitoramento
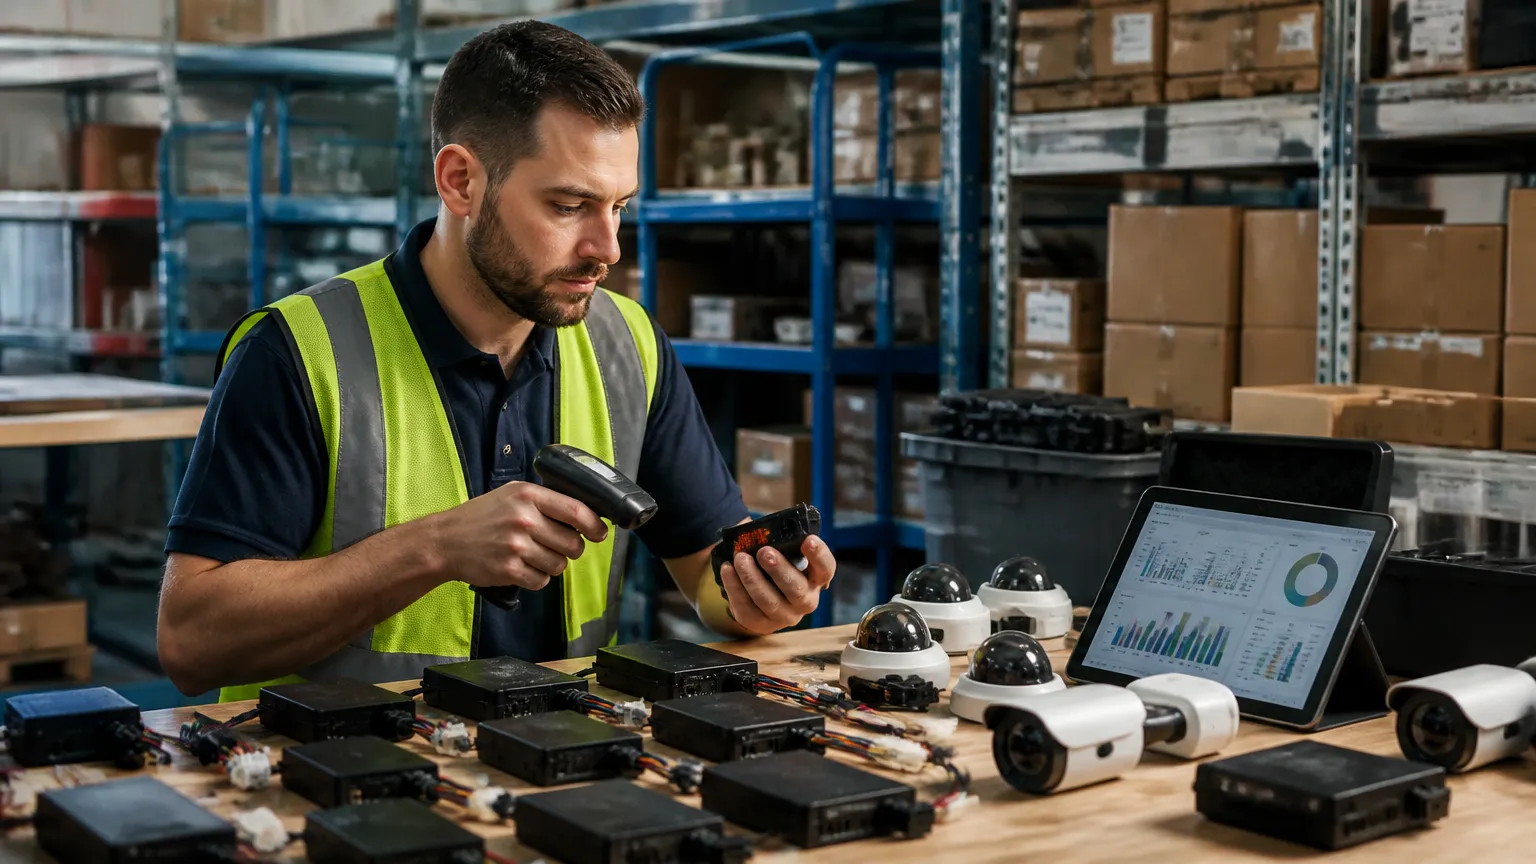
A gestão de equipamentos cedidos para clientes de rastreamento veicular e segurança eletrônica exige sincronia total entre o departamento técnico e a escrituração contábil. Quando um item retorna do cliente para a base operacional, a correta entrada no almoxarifado impede divergências no balanço patrimonial e assegura a rastreabilidade por número de série ou endereço MAC.
Para manter o controle patrimonial em dia e garantir a conformidade fiscal na logística reversa, sua empresa precisa estruturar rotinas claras:
- Triagem técnica imediata: testar centrais de choque, sensores ativos e gravadores de vídeo digital assim que desembarcam na base para definir reparo, descarte ou reintrodução em estoque ativo.
- Fluxo integrado de RMA: encaminhar itens avariados em garantia para centros de reparo autorizados com a documentação fiscal pertinente, segregando itens próprios daqueles em manutenção.
- Conferência do documento fiscal: registrar a devolução com a codificação adequada para cada tipo de entrada, validando a Nota Fiscal Eletrônica emitida.
- Atualização cadastral do contrato: vincular a baixa do número de patrimônio ao encerramento da prestação de serviço ou à substituição preventiva do dispositivo em campo com ferramentas como o hField para o suporte técnico.
A ausência de controle físico gera perdas de ativos, distorções no inventário e riscos em auditorias. Adotar procedimentos estruturados de armazenagem e movimentação garante que cada câmera, módulo comunicador ou rastreador permaneça devidamente catalogado, desde a instalação inicial até o retorno definitivo ao almoxarifado.
Conclusão
Manter a conformidade fiscal na circulação de dispositivos de segurança eletrônica protege a saúde financeira e operacional do negócio. A escrituração correta dos códigos fiscais impede passivos tributários e garante precisão no inventário de ativos em campo.
Vimos como distinguir operações internas de interestaduais e a importância de referenciar a chave de acesso da nota de remessa original. Além disso, a segregação entre itens próprios em retorno e materiais recebidos de parceiros sustenta uma gestão transparente perante a fiscalização estadual.
Com a correta parametrização fiscal e o controle de números de série, o departamento financeiro assegura a não incidência indevida de impostos. Dominar o fluxo da operação com o cfop 1908 e seus correlatos consolida processos seguros e altamente profissionais.