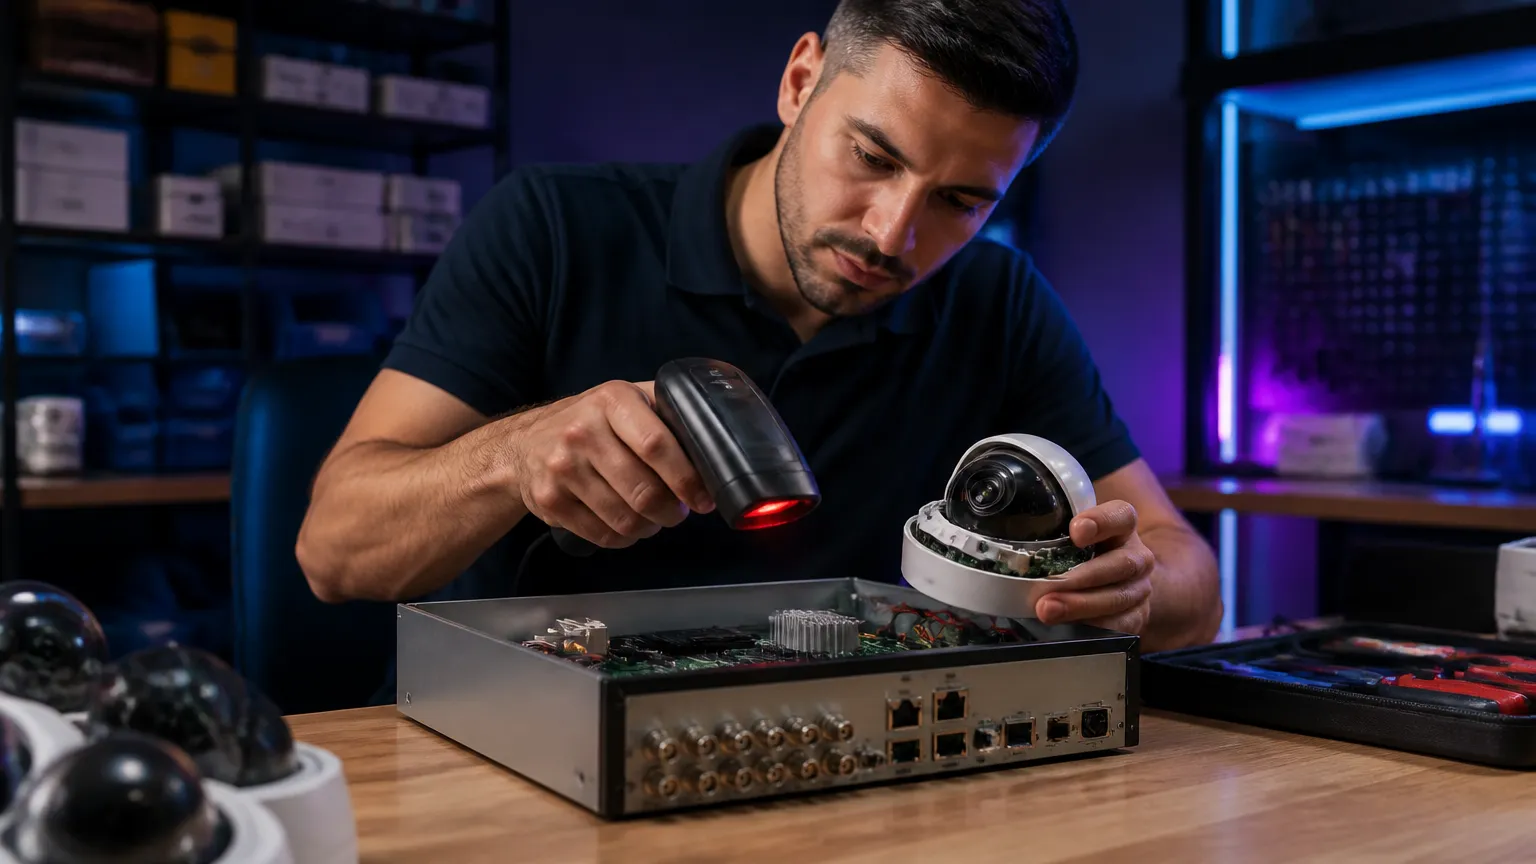
Gerenciar a manutenção de câmeras de CFTV, DVRs e centrais de alarme exige precisão fiscal e controle rigoroso de ativos. Ao enviar itens para assistência técnica em outro estado, utilizar corretamente o cfop 6915 evita autuações fiscais e garante a suspensão adequada do ICMS durante o transporte.
Muitas empresas enfrentam desorganização no almoxarifado e bitributação por falhas no preenchimento de notas fiscais de remessa e retorno. Por conseguinte, compreender as particularidades entre operações internas e interestaduais é o primeiro passo para manter a conformidade legal e proteger o patrimônio do seu negócio.
Acompanhe a seguir a aplicação exata de cada código fiscal, as exigências tributárias da legislação e como estruturar a gestão de RMA por número de série no seu fluxo de trabalho.
Sumário
- Tabela comparativa dos códigos: CFOP 5915, 5916, CFOP 6915 e 6916
- Regras de ICMS e particularidades fiscais na remessa para conserto
- Passo a passo prático para preencher a NFe de envio para assistência
- Procedimentos corretos para o retorno de conserto e conferência fiscal
- Gestão de RMA e controle de estoque por número de série no ERP
- Conclusão
Tabela comparativa dos códigos: CFOP 5915, 5916, CFOP 6915 e 6916
O envio de equipamentos de segurança eletrônica como câmeras, DVRs e centrais de alarme para assistência técnica exige rigor fiscal. A escolha correta da classificação tributária garante que o trânsito da mercadoria ocorra com respaldo tributário adequado perante a Secretaria da Fazenda, prevenindo autuações e custos indevidos.
| CFOP | Tipo de Operação | Abrangência Territorial | Tratamento Tributário (ICMS) |
|---|---|---|---|
| 5915 | Remessa para conserto ou reparo | Operação interna (mesmo estado) | Não incidência ou suspensão |
| 5916 | Retorno de conserto ou reparo | Operação interna (mesmo estado) | Não incidência ou suspensão |
| 6915 | Remessa para conserto ou reparo | Operação interestadual (outro estado) | Suspensão do imposto estadual |
| 6916 | Retorno de conserto ou reparo | Operação interestadual (outro estado) | Suspensão do imposto estadual |
A aplicação desses códigos fiscais exige atenção a fluxos e documentos obrigatórios:
- Origem e destino: operações no próprio estado utilizam o dígito inicial 5, enquanto envios para outros estados exigem o dígito 6.
- Natureza do documento: a remessa inicial acompanha uma Nota Fiscal Eletrônica (NFe) com natureza de remessa para conserto específica, referenciando o produto original.
- Retorno e vinculação: a entrada da mercadoria reparada utiliza o código de retorno equivalente, exigindo a menção da chave de acesso da nota de remessa nos dados adicionais.
- Rastreabilidade de RMA: o fluxo de autorização de devolução de mercadoria demanda o apontamento do número de série do equipamento tanto no documento fiscal quanto no estoque.
Ademais, o enquadramento correto afasta a incidência indevida de tributos sobre o valor dos ativos em manutenção e assegura a conformidade fiscal das empresas integradoras em todo o território nacional. Em operações que envolvam comodato, vale conferir também o guia sobre CFOP de comodato para evitar inconsistências contábeis.
Regras de ICMS e particularidades fiscais na remessa para conserto
O envio de itens como câmeras, DVRs e centrais de choque para reparo técnico exige atenção rigorosa ao tratamento do imposto estadual sobre circulação de mercadorias. De modo geral, as operações documentadas com códigos fiscais de reparo contam com o benefício da não incidência ou suspensão do tributo estadual, impedindo que a simples movimentação física gere cobranças indevidas ao seu negócio.
Nas operações interestaduais com cfop 6915, o Convênio AE 15/74 estabelece as diretrizes nacionais para a suspensão do imposto, desde que as mercadorias retornem ao estabelecimento de origem dentro dos prazos regulamentares estipulados pela legislação tributária.
Para garantir total conformidade fiscal perante o Fisco e evitar autuações desnecessárias durante o transporte de equipamentos em garantia ou manutenção corretiva, sua empresa deve cumprir requisitos específicos no preenchimento do documento eletrônico:
- Indicação da base legal: discriminar expressamente nos dados adicionais da Nota Fiscal Eletrônica (NFe) o artigo do regulamento estadual ou o convênio do CONFAZ que concede o benefício.
- Código de Situação Tributária (CST ou CSOSN): utilizar o código adequado para não tributada, imune ou suspensa, conforme o regime tributário da organização.
- Referenciação de chaves de acesso: vincular obrigatoriamente a chave do documento de saída na emissão posterior do retorno.
- Controle rigoroso de prazos: acompanhar o limite temporal máximo previsto na legislação estadual para o retorno do patrimônio, que costuma variar entre 60 e 180 dias.
Desse modo, descumprir essas exigências formais ou ultrapassar o prazo de retorno descaracteriza a suspensão do imposto, tornando o valor integral da mercadoria passível de tributação retroativa, com incidência de juros e multas fiscais.
Passo a passo prático para preencher a NFe de envio para assistência
O preenchimento correto da Nota Fiscal Eletrônica evita autuações fiscais e atrasos no reparo de itens essenciais, como centrais de alarme, câmeras de CFTV e gravadores digitais de vídeo (DVR). Ao movimentar esses dispositivos para manutenção fora do estado de origem sob o cfop 6915, a operação exige o enquadramento adequado para assegurar a conformidade tributária.
Para emitir o documento fiscal sem inconsistências perante a Secretaria da Fazenda, siga as etapas estruturadas abaixo:
- Natureza da operação e código fiscal: identifique a localidade do prestador para definir a saída. Utilize o código de remessa interestadual quando o destinatário estiver localizado em outra unidade federativa, ou a opção correspondente para destinos internos.
- Dados do destinatário: informe a Razão Social, CNPJ, Inscrição Estadual e endereço completo do laboratório técnico ou assistência autorizada responsável pelo reparo.
- Identificação e descrição do item: insira a descrição exata do equipamento de segurança eletrônica, o código NCM correspondente e, obrigatoriamente, o número de série individual de cada peça no campo de informações complementares ou no detalhamento do produto.
- Tributação do ICMS e IPI: selecione o Código de Situação Tributária (CST ou CSOSN) correspondente à não incidência ou suspensão do ICMS. O valor unitário deve refletir o custo contábil do bem em estoque, mantendo base de cálculo zerada.
- Dados adicionais do documento: inclua o número do protocolo de RMA (Return Merchandise Authorization) para facilitar a rastreabilidade interna e vincular o atendimento técnico.
Portanto, a correta vinculação do número de série garante que o retorno da mercadoria ocorra com os mesmos registros contábeis, prevenindo divergências físicas e fiscais durante o recebimento do dispositivo reparado.
Procedimentos corretos para o retorno de conserto e conferência fiscal
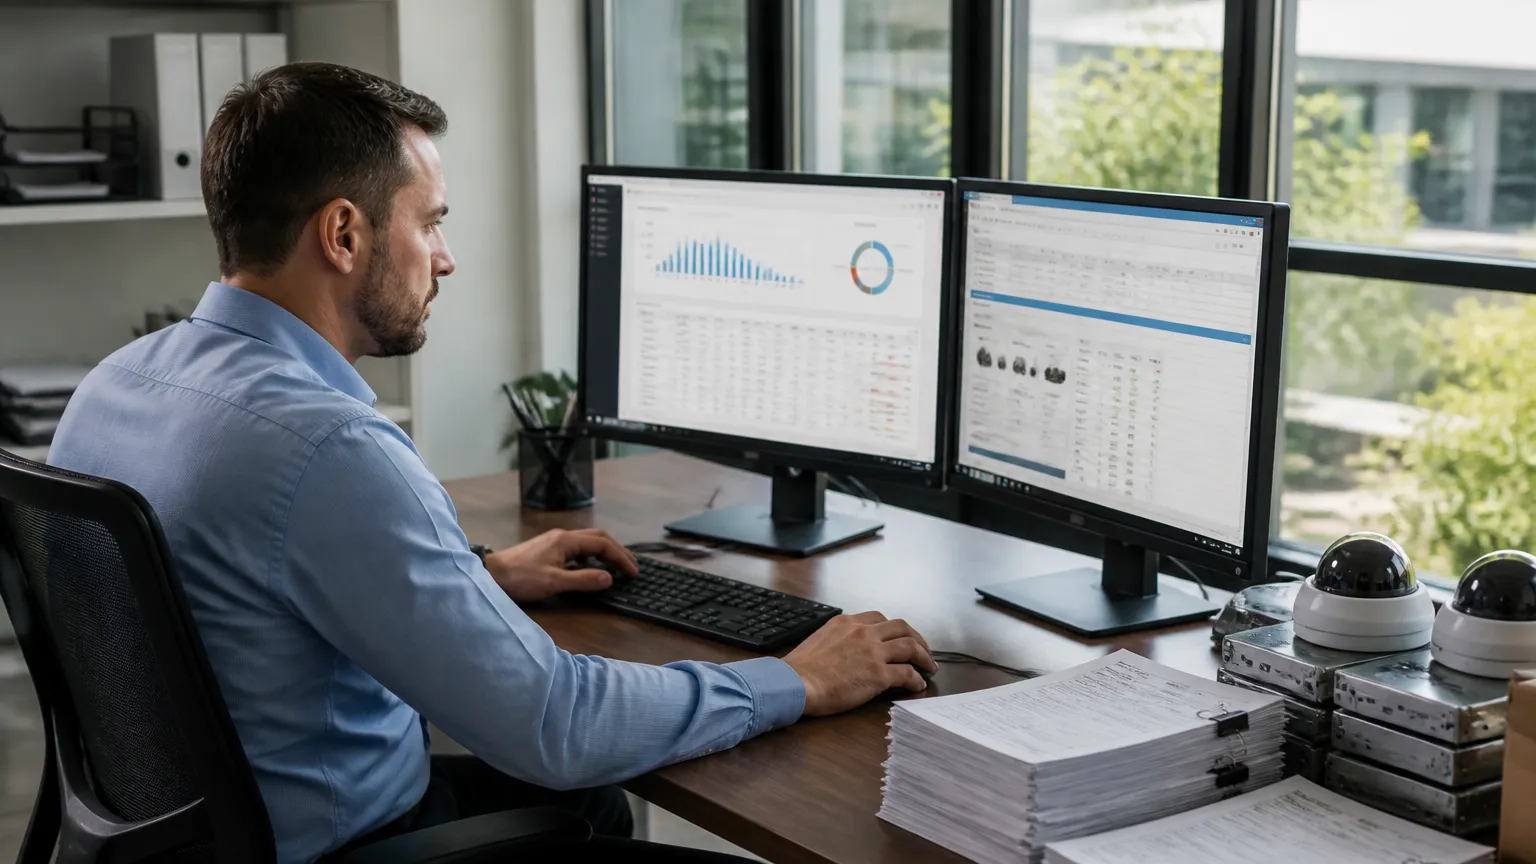
Quando o equipamento reparado retorna da assistência técnica, a conferência documental e física deve ser rigorosa para evitar passivos tributários e desvios de estoque. O prestador de serviço emite o documento referenciando a nota de envio original, aplicando o CFOP 5916 para operações internas ou o CFOP 6916 quando o conserto ocorreu fora do estado.
A legislação estadual exige que o retorno aconteça dentro do prazo regulamentar de suspensão do ICMS, usualmente fixado em 180 dias pelo CONFAZ. Caso o prazo expire sem a devolução ou prorrogação formal, o imposto suspenso na remessa interestadual original torna-se devido com acréscimos legais.
Para garantir a conformidade fiscal e a integridade patrimonial na entrada do item, siga o checklist operacional:
- Validação da chave de acesso: confirme se a NFe de retorno referencia explicitamente a chave da nota fiscal de remessa correspondente no campo de documentos fiscais vinculados.
- Conferência do número de série: realize a leitura óptica do código serial físico na carcaça do DVR, câmera ou central de alarme, confrontando com a descrição do produto e o registro aberto no sistema de RMA.
- Checagem de peças substituídas: verifique se eventuais componentes novos aplicados pelo prestador foram faturados separadamente sob o código fiscal de venda ou cobrança de serviço correspondente.
- Atualização no controle de estoque: dê entrada imediata no sistema integrado para alterar a situação do item de manutenção externa para disponível em bancada ou pronto para reinstalação em clientes.
Dessa forma, essa rotina fecha o ciclo de rastreabilidade de ativos, assegurando que o saldo físico no almoxarifado coincida perfeitamente com a escrituração contábil da sua empresa.
Gestão de RMA e controle de estoque por número de série no ERP
Emitir a Nota Fiscal Eletrônica com o código correto evita autuações fiscais, mas a operação física exige controle minucioso. Quando um DVR, câmera ou central de alarme apresenta defeito, a rastreabilidade do equipamento depende do registro individualizado por número de série em todas as etapas da assistência técnica.
A gestão de RMA conectada a um software especializado em segurança eletrônica, como o hControl, elimina perdas patrimoniais decorrentes de controles manuais em planilhas. Ao registrar a saída interestadual pelo código apropriado de remessa, o sistema atualiza o saldo do estoque automaticamente, vinculando o item enviado ao histórico do cliente ou ao contrato de comodato correspondente.
A integração entre o módulo fiscal e o controle de estoque inteligente garante benefícios diretos para a rotina operacional da empresa:
- Rastreabilidade total: acompanhamento do ciclo de vida de cada placa ou sensor, desde a compra até eventuais substituições em campo.
- Vinculação automática de documentos: cruzamento da chave de acesso da NFe de saída com a nota de retorno emitida pelo prestador de reparo.
- Histórico técnico centralizado: visualização imediata da quantidade de manutenções realizadas em um mesmo número de série antes da decisão de descarte.
- Gestão de comodato: substituição de peças avariadas na base do cliente final sem duplicidade de faturamento ou perda de controle do ativo.
Nesse sentido, o monitoramento centralizado dos prazos de suspensão do ICMS permite cobrar a devolução ágil dos itens enviados para conserto fora do estado. Com dados precisos, a gestão técnica toma decisões embasadas sobre a viabilidade financeira de novos reparos ou a necessidade de substituição definitiva dos dispositivos.
Conclusão
O controle fiscal na movimentação de equipamentos de segurança eletrônica é fundamental para resguardar a integridade financeira e contábil da sua empresa. Dominar a diferenciação entre operações internas e interestaduais evita custos desnecessários com tributos e protege sua operação contra multas e penalidades do Fisco estadual.
Além da emissão documental precisa, o sucesso do fluxo de reparo depende diretamente do rastreamento físico de cada câmera, DVR ou sensor. A conferência rigorosa das chaves de acesso referenciadas, o acompanhamento dos prazos de retorno e a gestão de RMA estruturada por número de série fecham todas as brechas de perda no almoxarifado.
Ao padronizar a escrituração e aplicar o enquadramento fiscal correto nas rotinas de remessa sob o cfop 6915, sua gestão técnica ganha previsibilidade, segurança jurídica e total domínio sobre os ativos da base de clientes.