A gestão tributária em empresas técnicas exige rigor na classificação de documentos para evitar autuações e custos desnecessários. O uso indevido do cfop 5949 como uma saída genérica para qualquer movimentação de estoque é uma das falhas mais frequentes perante o Fisco estadual.
Equipamentos de monitoramento, alarmes e câmeras exigem enquadramentos precisos para garantir a correta tributação e a rastreabilidade das operações. Utilizar códigos residuais quando existem regras específicas de comodato ou manutenção compromete a conformidade fiscal do negócio.
Compreenda as regras do Código Fiscal de Operações e Prestações, saiba quando aplicar essa tipificação ou o código 6949 e veja como estruturar seus processos com total segurança tributária.
Sumário
O que são os códigos CFOP 5949 e 6949 e qual a sua finalidade
Na rotina fiscal de empresas que realizam movimentações logísticas e atendimentos técnicos, a classificação correta dos documentos é indispensável para manter a conformidade tributária. A tabela oficial padroniza o fluxo de mercadorias no território nacional, indicando a natureza da movimentação e o tratamento perante o Fisco estadual.
O enquadramento em questão refere-se a outra saída de mercadoria ou prestação de serviço não especificada nos códigos anteriores em operações internas, dentro do mesmo estado. Por sua vez, o código 6949 cumpre a mesma finalidade descritiva, porém quando o destinatário está localizado em outra unidade federativa.
Essa classificação atua estritamente como um recurso residual na emissão da Nota Fiscal Eletrônica. Ela deve ser adotada apenas quando a operação não possuir um código específico na tabela oficial da Secretaria da Fazenda (SEFAZ). Empregar esses códigos exige atenção aos seguintes parâmetros técnicos:
-
Natureza da operação: deve abranger somente movimentações atípicas que realmente carecem de enquadramento próprio na legislação tributária vigente.
-
Código de Situação Tributária (CST): precisa ser definido com precisão para indicar a incidência, isenção ou não incidência do ICMS na operação.
-
Dados adicionais da nota fiscal: exigem detalhamento minucioso do motivo da remessa no campo de informações complementares do documento.
-
Destino geográfico da carga: define se a operação utiliza o dígito inicial 5 para trajetos estaduais ou 6 para movimentações interestaduais.
O uso inadequado dessa tipificação genérica pode gerar questionamentos fiscais desnecessários e inconsistências contábeis. Portanto, compreender a finalidade restrita dessa numeração garante que a empresa mantenha seus registros transparentes perante os órgãos fiscalizadores.
CFOP 5949 quando usar: hipóteses legítimas na segurança eletrônica
A dúvida sobre a aplicação correta dessa numeração deve ser esclarecida com base no seu caráter residual na legislação tributária estadual. A sua utilização ocorre apenas quando a circulação física de equipamentos ou insumos não possui enquadramento específico previsto na tabela oficial do Código Fiscal de Operações e Prestações. Na rotina operacional de empresas de segurança eletrônica, isso significa emitir o documento fiscal sob a descrição de outra saída de mercadoria apenas em situações atípicas devidamente documentadas.
Para manter a conformidade fiscal perante a Secretaria da Fazenda (SEFAZ), a emissão da Nota Fiscal Eletrônica (NFe) exige critérios objetivos. As hipóteses legítimas para essa classificação dentro do setor técnico incluem:
-
Remessa de ferramentas e instrumentos de trabalho: envio de testadores de cabo, escadas, furadeiras e equipamentos de fusão óptica para uso temporário da equipe técnica em instalações de CFTV e alarmes em clientes;
-
Descarte e sucateamento de componentes: movimentação de baterias esgotadas, placas queimadas ou cabos danificados sem valor comercial destinados a descarte ecológico ou centros de reciclagem especializados;
-
Ajustes de estoque e transferências internas: transporte de insumos e sobressalentes entre depósitos internos da própria empresa sem destinação comercial imediata ou alteração de titularidade;
-
Bonificações ou amostras sem código exclusivo: remessas pontuais de pequenos conectores ou acessórios promocionais técnicos não previstos em categorias tributárias específicas.
É fundamental parametrizar o Código de Situação Tributária (CST) ou o CSOSN de maneira alinhada à operação para garantir a não incidência indevida do Imposto sobre Circulação de Mercadorias e Serviços (ICMS). Desse modo, o detalhamento claro no campo de informações complementares da nota fiscal evita autuações fiscais e garante a rastreabilidade patrimonial dos ativos operacionais.
Erros comuns no setor: códigos genéricos vs códigos específicos de comodato e conserto
Muitas empresas de segurança eletrônica cometem falhas graves ao padronizar o código residual para movimentações cotidianas que já possuem enquadramento próprio na legislação. Essa prática gera inconsistências nos livros fiscais e chama a atenção da fiscalização estadual, pois distorce a natureza real da operação tributária.
Os desvios mais frequentes na rotina técnica envolvem:
-
Comodato não especificado: utilizar a classificação residual em vez de emitir com o código 5908 para envio de alarmes, DVRs e câmeras ao cliente. Entenda em detalhes o CFOP de comodato e regras de retorno.
-
Envio para manutenção: registrar câmeras com defeito enviadas a fornecedores sem aplicar o código 5915 de remessa para conserto ou reparo.
-
Desalinhamento do CST: preencher o Código de Situação Tributária incorretamente, desconsiderando regras de não incidência de ICMS.
-
Perda de retorno: desconsiderar o fluxo fiscal de retorno de mercadoria e demonstração após testes em clientes.
|
Critério de Análise |
Uso Genérico (5949/6949) |
Classificação Específica (Comodato/Reparo) |
|---|---|---|
|
Adequação fiscal da operação |
Inadequada para rotinas com código próprio definido em lei. |
Totalmente alinhada às normas do Código Fiscal de Operações e Prestações. |
|
Risco de autuações fiscais |
Elevado risco de autuação, retenção de carga e exigência indevida de tributos. |
Isenção ou suspensão comprovada perante a fiscalização estadual. |
|
Automatização e rastreabilidade |
Dificulta o controle de ativos e gera retrabalho manual na Nota Fiscal Eletrônica. |
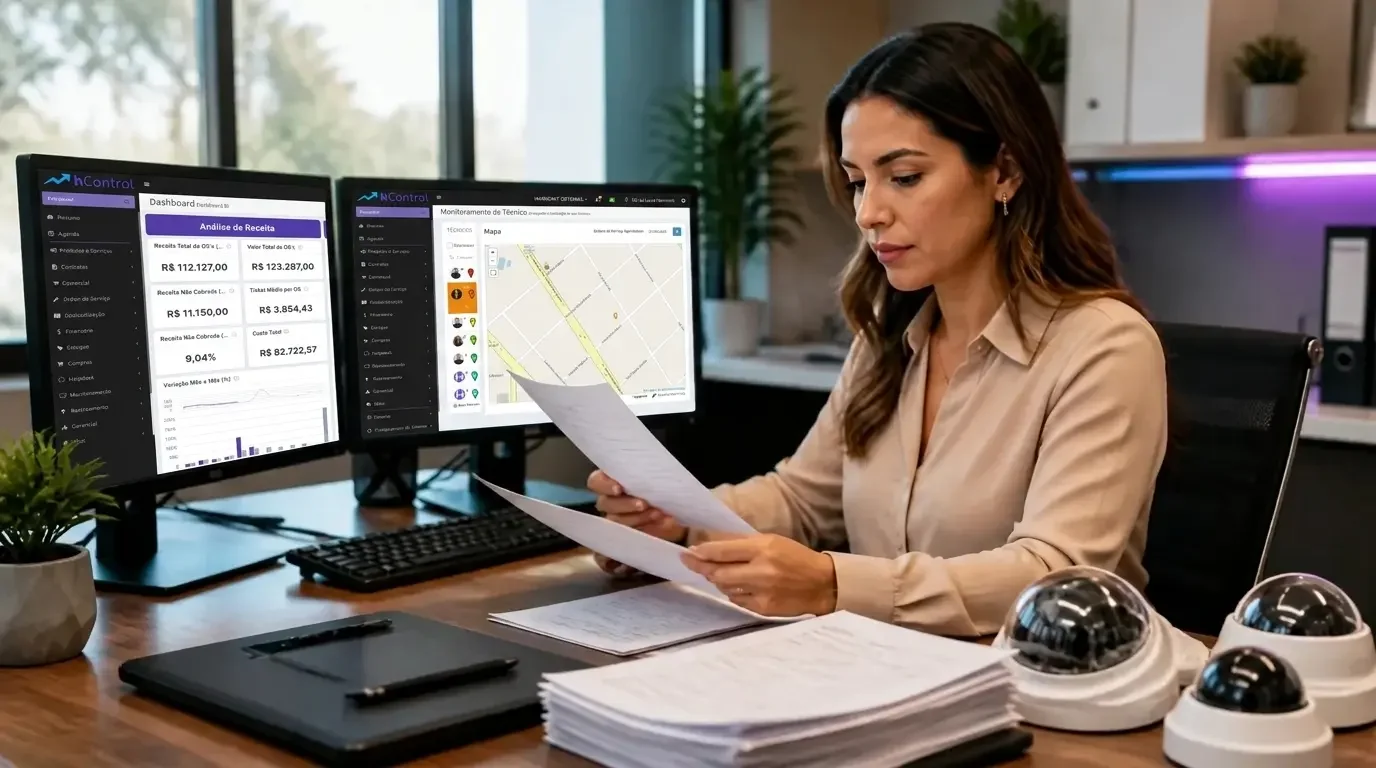
Garante rastreabilidade de equipamentos em campo e estoque inteligente no hControl. |
Assim, a automatização de regras fiscais no software de gestão impede o preenchimento manual incorreto, blindando a empresa contra passivos tributários desnecessários e mantendo a operação em total conformidade fiscal.
Regras tributárias e enquadramento de CST e ICMS
O correto enquadramento fiscal ao emitir uma Nota Fiscal Eletrônica (NFe) para remessas residuais exige atenção rigorosa à tributação estadual. Visto que a operação não representa uma venda mercantil, o objetivo principal consiste em comprovar o trânsito do equipamento sem gerar cobranças indevidas de tributos estaduais ou distorções nos livros fiscais.
A definição do Código de Situação Tributária (CST) ou do Código de Situação da Operação no Simples Nacional (CSOSN) determina se haverá incidência do ICMS. Para operações classificadas sob outra saída de mercadoria, a legislação de cada Secretaria da Fazenda costuma prever hipóteses específicas de não incidência, suspensão ou isenção, desde que a motivação esteja detalhada no documento fiscal.
As combinações tributárias mais comuns aplicadas a essas movimentações incluem:
-
CST 41 ou CSOSN 400: indicam operação não tributada pelo imposto estadual, comuns em movimentações de bens que não configuram fato gerador de circulação econômica.
-
CST 90 ou CSOSN 900: enquadramentos de outras situações, frequentemente adotados quando há particularidades tributárias estaduais ou necessidade de demonstrar estornos e ajustes.
-
CST 50 ou CSOSN 400 com suspensão: utilizados quando o regulamento estadual prevê a postergação do recolhimento tributário atrelada ao retorno físico do bem.
Para evitar autuações fiscais ou inconsistências na apuração contábil, é essencial preencher o campo de informações complementares da NFe. Esse espaço deve indicar a base legal do benefício fiscal utilizado, o motivo da movimentação e o número de série dos dispositivos transportados, garantindo total conformidade perante a fiscalização fazendária.
Como automatizar a emissão fiscal de outra saída de mercadoria com segurança
A gestão tributária em empresas de monitoramento e rastreamento exige precisão para evitar inconsistências fiscais. O preenchimento manual de documentos fiscais frequentemente induz a equipe ao erro, gerando autuações desnecessárias junto ao Fisco estadual. Por conseguinte, a parametrização correta das operações fiscais garante a aplicação exata de cada código de operação, diferenciando movimentações atípicas de rotinas como o comodato.
Ao estruturar um fluxo inteligente de emissão, a empresa assegura conformidade no envio de Nota Fiscal Eletrônica e vincula cada movimentação física ao seu respectivo enquadramento legal. Isso impede a aplicação indiscriminada do código residual em cenários que possuem códigos tributários próprios regulamentados pela legislação estadual.
Para implementar uma rotina segura e mitigar riscos tributários relacionados ao ICMS, adote as seguintes práticas operacionais:
-
Parametrização fiscal por tipo de atendimento: configure regras tributárias automáticas para diferenciar ordens de serviço de manutenção daquelas destinadas à instalação inicial de ativos em campo.
-
Padronização do Código de Situação Tributária (CST): estabeleça a correlação exata entre o código da operação e o CST correspondente para assegurar a correta tributação ou suspensão do imposto.
-
Rastreabilidade de patrimônio e estoque: faça o controle individual de números de série vinculados a contratos para impedir a perda de controle de dispositivos em posse de clientes.
-
Emissão em lote integrada aos contratos: unifique o faturamento recorrente à expedição de notas fiscais técnicas, eliminando a digitação manual de itens e destinatários.
Com regras fiscais pré-configuradas em um ERP para segurança eletrônica como o hControl, a equipe técnica e administrativa reduz o tempo operacional e elimina o risco de bitributação. Dessa forma, as emissões genéricas ficam restritas exclusivamente a eventos extraordinários devidamente comprovados.
Conclusão
A correta classificação fiscal de remessas e movimentações técnicas é indispensável para assegurar a saúde contábil e a conformidade tributária da empresa. Utilizar os códigos fiscais adequados protege o negócio contra autuações da Secretaria da Fazenda, evita a cobrança indevida de ICMS e garante a total rastreabilidade dos equipamentos alocados em campo.
Operações rotineiras, como a instalação de dispositivos em regime de comodato ou o envio de peças danificadas para reparo técnico, contam com enquadramentos próprios na legislação estadual. Recorrer a classificações genéricas de forma descuidada distorce os registros fiscais e expõe a operação a questionamentos constantes dos órgãos fiscalizadores.
A automação dos parâmetros fiscais e a parametrização precisa do Código de Situação Tributária impedem erros manuais no dia a dia da equipe técnica. Com processos bem definidos, o uso do cfop 5949 fica reservado estritamente para remessas residuais e movimentações atípicas devidamente justificadas em nota fiscal.