A gestão fiscal de prestadores de serviços técnicos exige precisão na movimentação de equipamentos. O uso inadequado de códigos em notas de remessa, comodato e assistência técnica gera bitributação e inconsistências contábeis graves. Dominar a tabela cfop aplicada ao segmento de segurança eletrônica é o primeiro passo para padronizar o faturamento e proteger o patrimônio da sua empresa.
Neste guia completo, você confere o enquadramento correto para remessas e retornos, as distinções entre venda e cessão de ativos, além de orientações práticas para automatizar as rotinas fiscais do seu negócio.
Sumário
- Tabela CFOP essencial para empresas de segurança eletrônica
- Códigos de comodato vs venda de equipamentos: diferenças e enquadramento
- CFOP de conserto, garantia e remessa para assistência técnica
- Entradas, devoluções e o uso correto do código 5949 e 6949
- Como automatizar a emissão fiscal e evitar erros na rotina operacional
- Conclusão
Tabela CFOP essencial para empresas de segurança eletrônica
A correta classificação fiscal em operações de monitoramento, instalação e rastreamento evita autuações fiscais e organiza a circulação de ativos. A aplicação do Código Fiscal de Operações e Prestações garante que cada movimentação de materiais esteja vinculada à respectiva tributação perante os órgãos fazendários.
Abaixo, apresentamos uma listagem estruturada com os códigos mais recorrentes na rotina de prestadores de serviços técnicos:
| Operação | Código Estadual (Saída / Entrada) | Código Interestadual (Saída / Entrada) | Aplicação Prática |
|---|---|---|---|
| Remessa e retorno de comodato | 5908 / 1908 (5909 / 1909) | 6908 / 2908 (6909 / 2909) | Envio de centrais de alarme, câmeras e rastreadores cedidos contratualmente ao cliente. Saiba mais sobre CFOP de comodato e remessa. |
| Remessa e retorno para conserto | 5915 / 1915 (5916 / 1916) | 6915 / 2915 (6916 / 2916) | Movimentação de gravadores digitais, sensores ou fontes para manutenção técnica em laboratório externo. |
| Venda de mercadoria | 5102 / 1102 | 6102 / 2102 | Comercialização direta de cabeamento, conectores e equipamentos de segurança patrimonial. |
| Remessa em garantia | 5949 / 1949 | 6949 / 2949 | Substituição de itens defeituosos no distribuidor com processo de troca em garantia. |
| Outras saídas e entradas | 5949 / 1949 | 6949 / 2949 | Transporte de ferramentas de trabalho e mostruários para demonstrações em clientes. |
Para assegurar a conformidade documental, o gestor deve manter atenção aos seguintes critérios fiscais:
- Distinção entre operações internas iniciadas por 1 ou 5 e interestaduais iniciadas por 2 ou 6.
- Identificação correta da titularidade do bem no controle patrimonial de ativos cedidos.
- Vinculação obrigatória da chave de acesso da remessa original no documento de retorno.
- Registro detalhado da ordem de serviço para comprovar a finalidade do transporte.
Códigos de comodato vs venda de equipamentos: diferenças e enquadramento
A correta classificação tributária na segurança eletrônica evita bitributação e inconsistências fiscais. A escolha entre venda definitiva e empréstimo gratuito impacta diretamente o estoque e as obrigações fiscais da prestadora de serviços.
Para manter o controle patrimonial em dia, considere os seguintes pontos essenciais sobre o enquadramento:
- Natureza jurídica da operação: a venda transfere a propriedade do bem, enquanto a cessão temporária mantém o ativo imobilizado no patrimônio da empresa instaladora.
- Fato gerador de tributos: a saída definitiva gera incidência de impostos sobre mercadorias, ao passo que a remessa física simples possui hipótese de não incidência em diversas unidades federativas.
- Rastreabilidade de patrimônio: centrais de alarme, câmeras de CFTV e módulos de comunicação cedidos exigem vínculo contratual para posterior recolhimento técnico.
| Eixo de Comparação | Gestão Manual por Planilhas | Sistema ERP Especializado |
|---|---|---|
| Facilidade no preenchimento de códigos de remessa e retorno | Alta chance de digitação incorreta de códigos fiscais e retrabalho contábil. | Configuração prévia de regras tributárias com seleção rápida e precisa de códigos. |
| Integração entre ordens de serviço, estoque e emissão fiscal | Baixa integração, exigindo lançamentos manuais duplicados entre setores. | Baixa no estoque com preenchimento direto dos dados da ordem técnica. |
| Controle de equipamentos em comodato com rastreabilidade | Dificuldade para mapear localização física e número de série dos dispositivos. | Registro individual de ativos por cliente, contrato e histórico de movimentações. |
| Conformidade fiscal e redução de risco de autuações | Vulnerabilidade a multas por divergências entre livros fiscais e estoque físico. | Segurança tributária com parametrização fiscal correta e validação nas regras vigentes. |
A consulta detalhada a essa relação de códigos assegura que cada movimentação de hardware reflita exatamente a realidade contratual estabelecida com o cliente monitorado. Essa prática resguarda a empresa contra passivos fiscais e melhora a organização contábil de longo prazo.
CFOP de conserto, garantia e remessa para assistência técnica
A movimentação de câmeras, centrais de choque, sensores e gravadores para manutenção exige rigor tributário. Quando esses dispositivos apresentam defeito em campo, a emissão documental precisa refletir a natureza correta da operação para evitar cobranças indevidas e manter o controle de estoque e garantia atualizado.
Na rotina de reparo externo, a empresa de segurança eletrônica utiliza classificações específicas conforme a localização do destinatário:
- CFOP 5915 e 6915 (remessa para conserto): aplicados no envio do equipamento defeituoso para assistência técnica ou distribuidor, dentro ou fora do estado.
- CFOP 1915 e 2915 (entrada de remessa para conserto): utilizados pelo prestador de serviços ao receber o item para reparo.
- CFOP 5916 e 6916 (retorno de conserto): informados na devolução do dispositivo consertado ao cliente ou à base operacional.
- CFOP 1916 e 2916 (retorno de mercadoria remetida para conserto): registrados no reingresso do patrimônio recuperado ao inventário interno.
- CFOP 5949 e 6949 (outras saídas não especificadas): indicados na remessa para substituição em garantia quando não há previsão de retorno do produto original.
O acompanhamento dessas movimentações assegura a suspensão legal dos tributos incidentes na circulação provisória de bens. A integração direta entre ordens de serviço e o faturamento agiliza a rastreabilidade dos números de série enviados aos laboratórios técnicos.
Manter esses registros atualizados nos parâmetros operacionais elimina inconsistências nos livros fiscais e garante total conformidade com a legislação tributária vigente.
Entradas, devoluções e o uso correto do código 5949 e 6949
O fluxo de entrada no estoque de segurança eletrônica exige tanta atenção quanto as saídas. Quando um cliente cancela o contrato de monitoramento ou devolve um equipamento avariado, o registro correto assegura o reingresso do patrimônio aos ativos da empresa. Para as operações de retorno e entrada física dos dispositivos, aplicam-se códigos correlatos específicos que anulam a movimentação anterior sem gerar bitributação.
A correlação direta entre remessas e retornos organiza a escrituração contábil:
- CFOP 1908 e 2908: entrada de bem recebido em comodato ou locação, utilizado para registrar a posse temporária de itens de terceiros.
- CFOP 1909 e 2909: retorno de bem remetido para comodato, indicado para reincorporar centrais de choque, câmeras e sensores ao estoque próprio após encerramento contratual.
- CFOP 1915 e 2915: entrada de mercadoria recebida para conserto, reparo ou manutenção nas bancadas técnicas da empresa.
- CFOP 1916 e 2916: retorno de mercadoria enviada para conserto ou substituição em garantia pelo fornecedor.
- CFOP 5949 e 6949: outras saídas não especificadas, reservadas exclusivamente para operações atípicas sem previsão legal nominal, como remessa para testes técnicos pontuais ou amostras.
O uso inadequado dos códigos 5949 e 6949 representa um risco fiscal expressivo. O fisco monitora emissões genéricas para evitar a ocultação de vendas tributáveis ou transferências patrimoniais. Toda movimentação vinculada ao controle de estoque e manutenção precisa utilizar a classificação exata do fato gerador. Ao consultar uma estrutura organizada dentro do sistema operacional, o gestor mitiga inconsistências no livro fiscal, protege a margem da prestadora de serviços e garante conformidade contábil integral.
Como automatizar a emissão fiscal e evitar erros na rotina operacional
A gestão tributária em empresas de segurança eletrônica exige precisão no preenchimento de documentos fiscais. O preenchimento manual em cada operação de campo eleva o risco de autuações, retrabalho contábil e divergências de inventário. Para evitar inconsistências fiscais, a parametrização digital dos processos de faturamento e movimentação física torna-se indispensável.
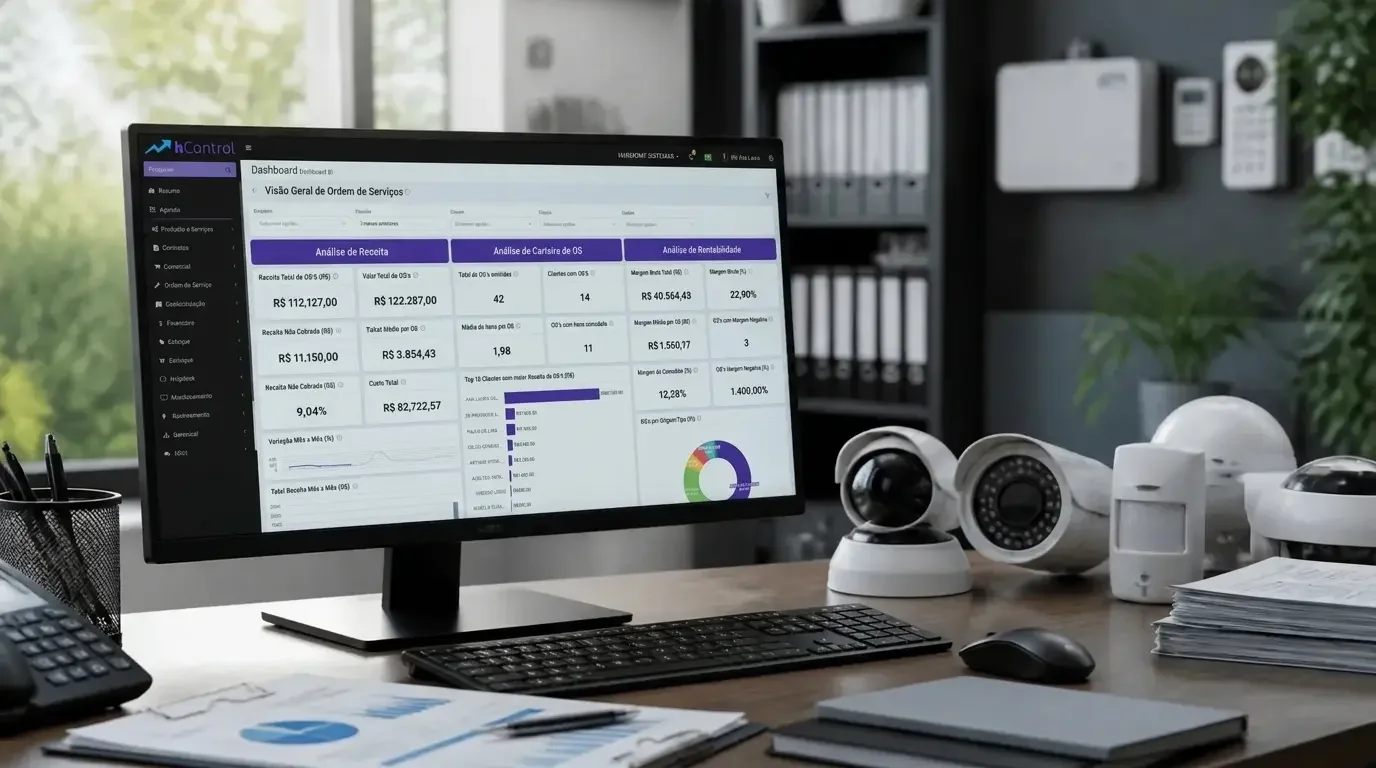
Ao integrar as ordens de serviço diretamente ao faturamento, o sistema aplica as regras tributárias corretas sem depender da digitação individual de códigos pelo operador. Com um software especializado no setor, como o hControl, a empresa vincula as naturezas de operação aos contratos vigentes. Dessa forma, você emita as notas de toda a carteira em lote e deixe o envio 100% automático conforme a destinação dos itens, garantindo conformidade com a legislação tributária estadual.
A automação dos processos operacionais proporciona vantagens estruturais para a rotina da empresa:
- Emissão em lote: faturamento simultâneo de documentos fiscais para toda a carteira recorrente, agilizando o fechamento mensal;
- Rastreabilidade de patrimônio: controle rigoroso de números de série vinculados a contratos de comodato e manutenções em campo;
- Gestão de estoque e trocas: baixa de itens avulsos e registro imediato de remessas e retornos para conserto;
- Validação de regras tributárias: aplicação padronizada de códigos fiscais de acordo com a Unidade Federativa de destino.
Adotar um ERP vertical elimina a necessidade de consultas manuais constantes e padroniza a expedição técnica. Ao centralizar dados fiscais, ordens de serviço e movimentações patrimoniais em um único fluxo de trabalho, sua empresa mantém a regularidade contábil, protege as margens operacionais e reduz drasticamente o tempo gasto em rotinas burocráticas.
Conclusão
A conformidade tributária em empresas de monitoramento e rastreamento depende diretamente do controle rigoroso de cada movimentação de hardware. O enquadramento exato de operações de comodato, conserto, garantia e devolução assegura a integridade do patrimônio imobilizado e impede cobranças indevidas de impostos estaduais e federais.
Ao parametrizar processos com base em regras fiscais claras e integrar as ordens de serviço ao estoque, os gestores eliminam retrabalhos operacionais e reduzem drasticamente o risco de autuações pela fiscalização.
Manter uma tabela cfop estruturada e devidamente alinhada à escrituração contábil transforma a complexidade tributária em eficiência prática, assegurando total estabilidade jurídica para a sustentabilidade e o crescimento da operação.